
01
走了十年,终于拿到FDA许可
10月8日,强生公开了OTTAVA手术机器人更多研发细节。负责该项目的全球机器人与数字研发负责人Neda Cvijetic,首次集中解释了这套系统为什么把机械臂装进手术床,以及强生准备如何把器械、机器人和手术数据接到同一平台。
强生进入软组织手术机器
人,起点可以追溯到2015年。那一年,Ethicon与Google Life Sciences(后更名为Verily)成立Verb C,希望把机器人、器械、图像和数据分析做成一套数字外科平台。强生提供外科器械和临床积累,科技公司负责软件、工程与数据能力。时任强生中国外科总经理在全国年会介绍Surgery 4.0的发展。
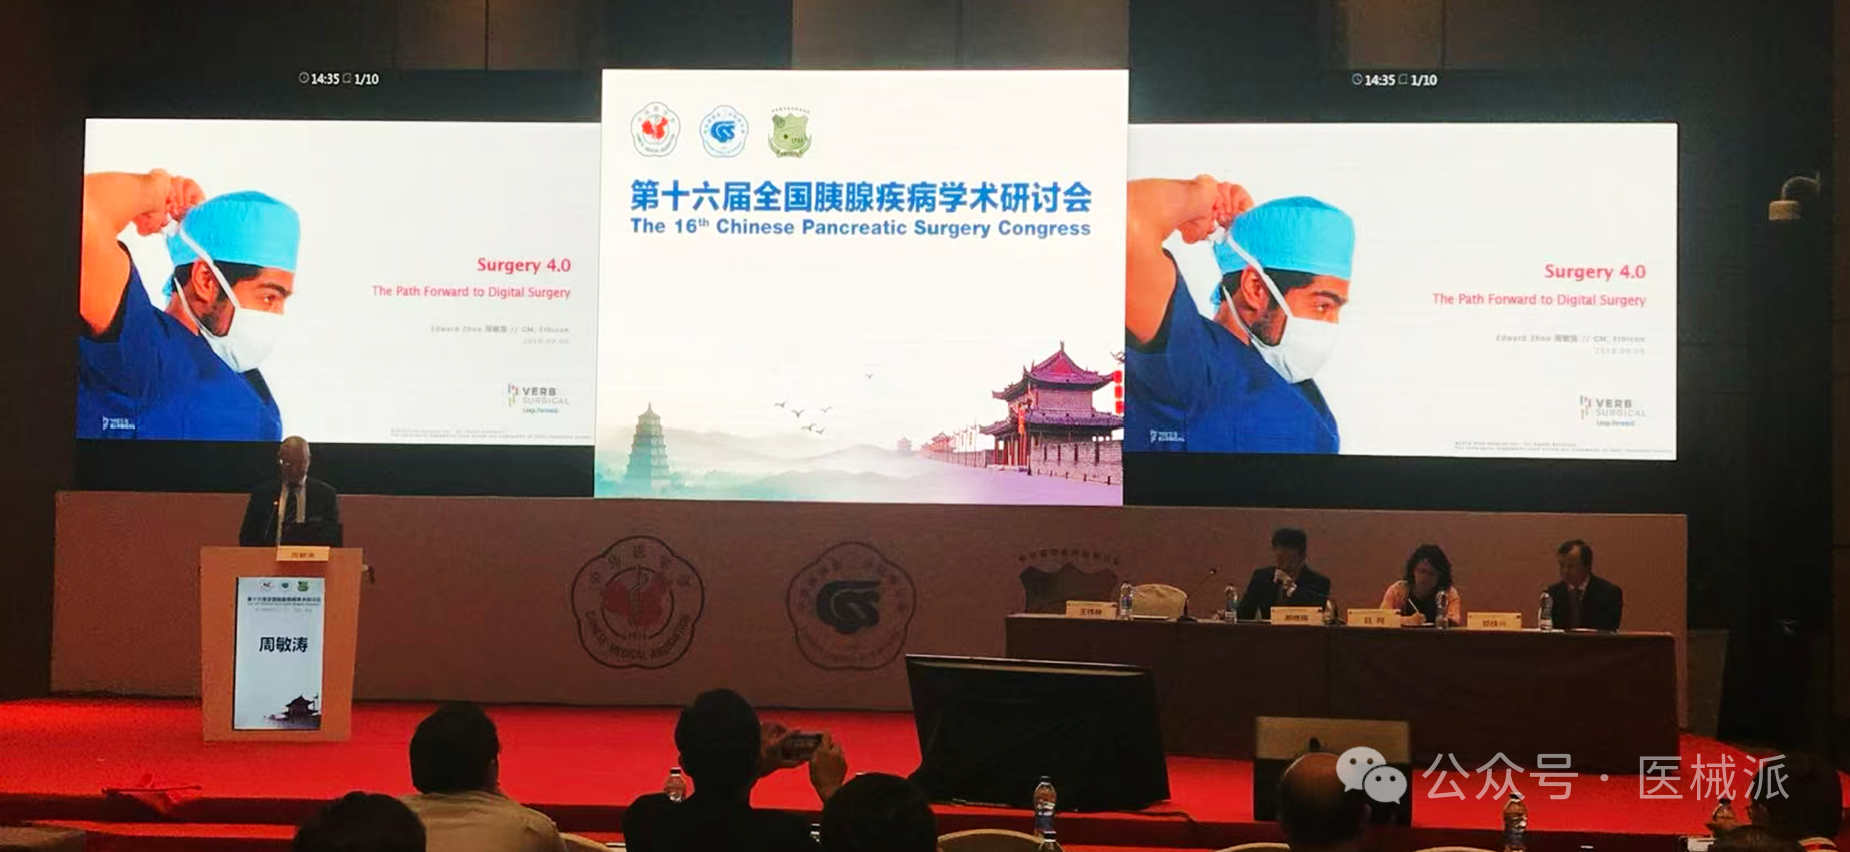
2018年,时任强生中国外科总经理周敏涛在全国年会介绍Surgery 4.0的发展
2019年,强生又以约34亿美元现金收购Auris Health,并设置最高23.5亿美元的里程碑付款。Auris创始人Fred Moll正是达芬奇手术机器人早期的重要推动者。年底,强生再收购Verily持有的Verb剩余股权,把两条机器人研发线全部收进集团。今天看到的OTTAVA,背后是Verb的机器人与数据技术、Auris团队以及Ethicon器械能力的长期整合。
OTTAVA研发时间轴
这条研发线并不顺。强生曾因OTTAVA开发进度延后,在2022年确认约2亿美元相关减值。2023年重新公布系统架构后,项目才逐步回到清晰节奏:2024年获得IDE许可,2025年完成首批人体手术,2026年提交De Novo申请并获批。对一家产品线成熟的器械巨头来说,十年才走到上市,足以说明软组织手术机器人开发的难度。
OTTAVA已经不再停留在概念展示。2026年7月21日,FDA通过De Novo路径批准该系统上市,将其归为Ⅱ类医疗器械,注册编号为DEN250068。申报主体为强生旗下Auris Health。
FDA为它建立了一个新的器械类别:“集成手术床—机电外科系统”。这一定义把手术床、机械臂和床体运动能力放进同一套受软件控制的平台,也点出了OTTAVA最重要的结构差异。
首批获批术式都集中在上腹部,包括胃旁路、胃切除、胆囊切除、脾切除、袖状胃切除、小肠切除、阑尾切除、粘连松解、胃底折叠和食管裂孔疝修补。
这份适用范围给强生留下了扩展空间,也划出了现阶段边界。OTTAVA当前还不是覆盖所有外科的通用平台,美国以外市场也需要单独完成注册审批。
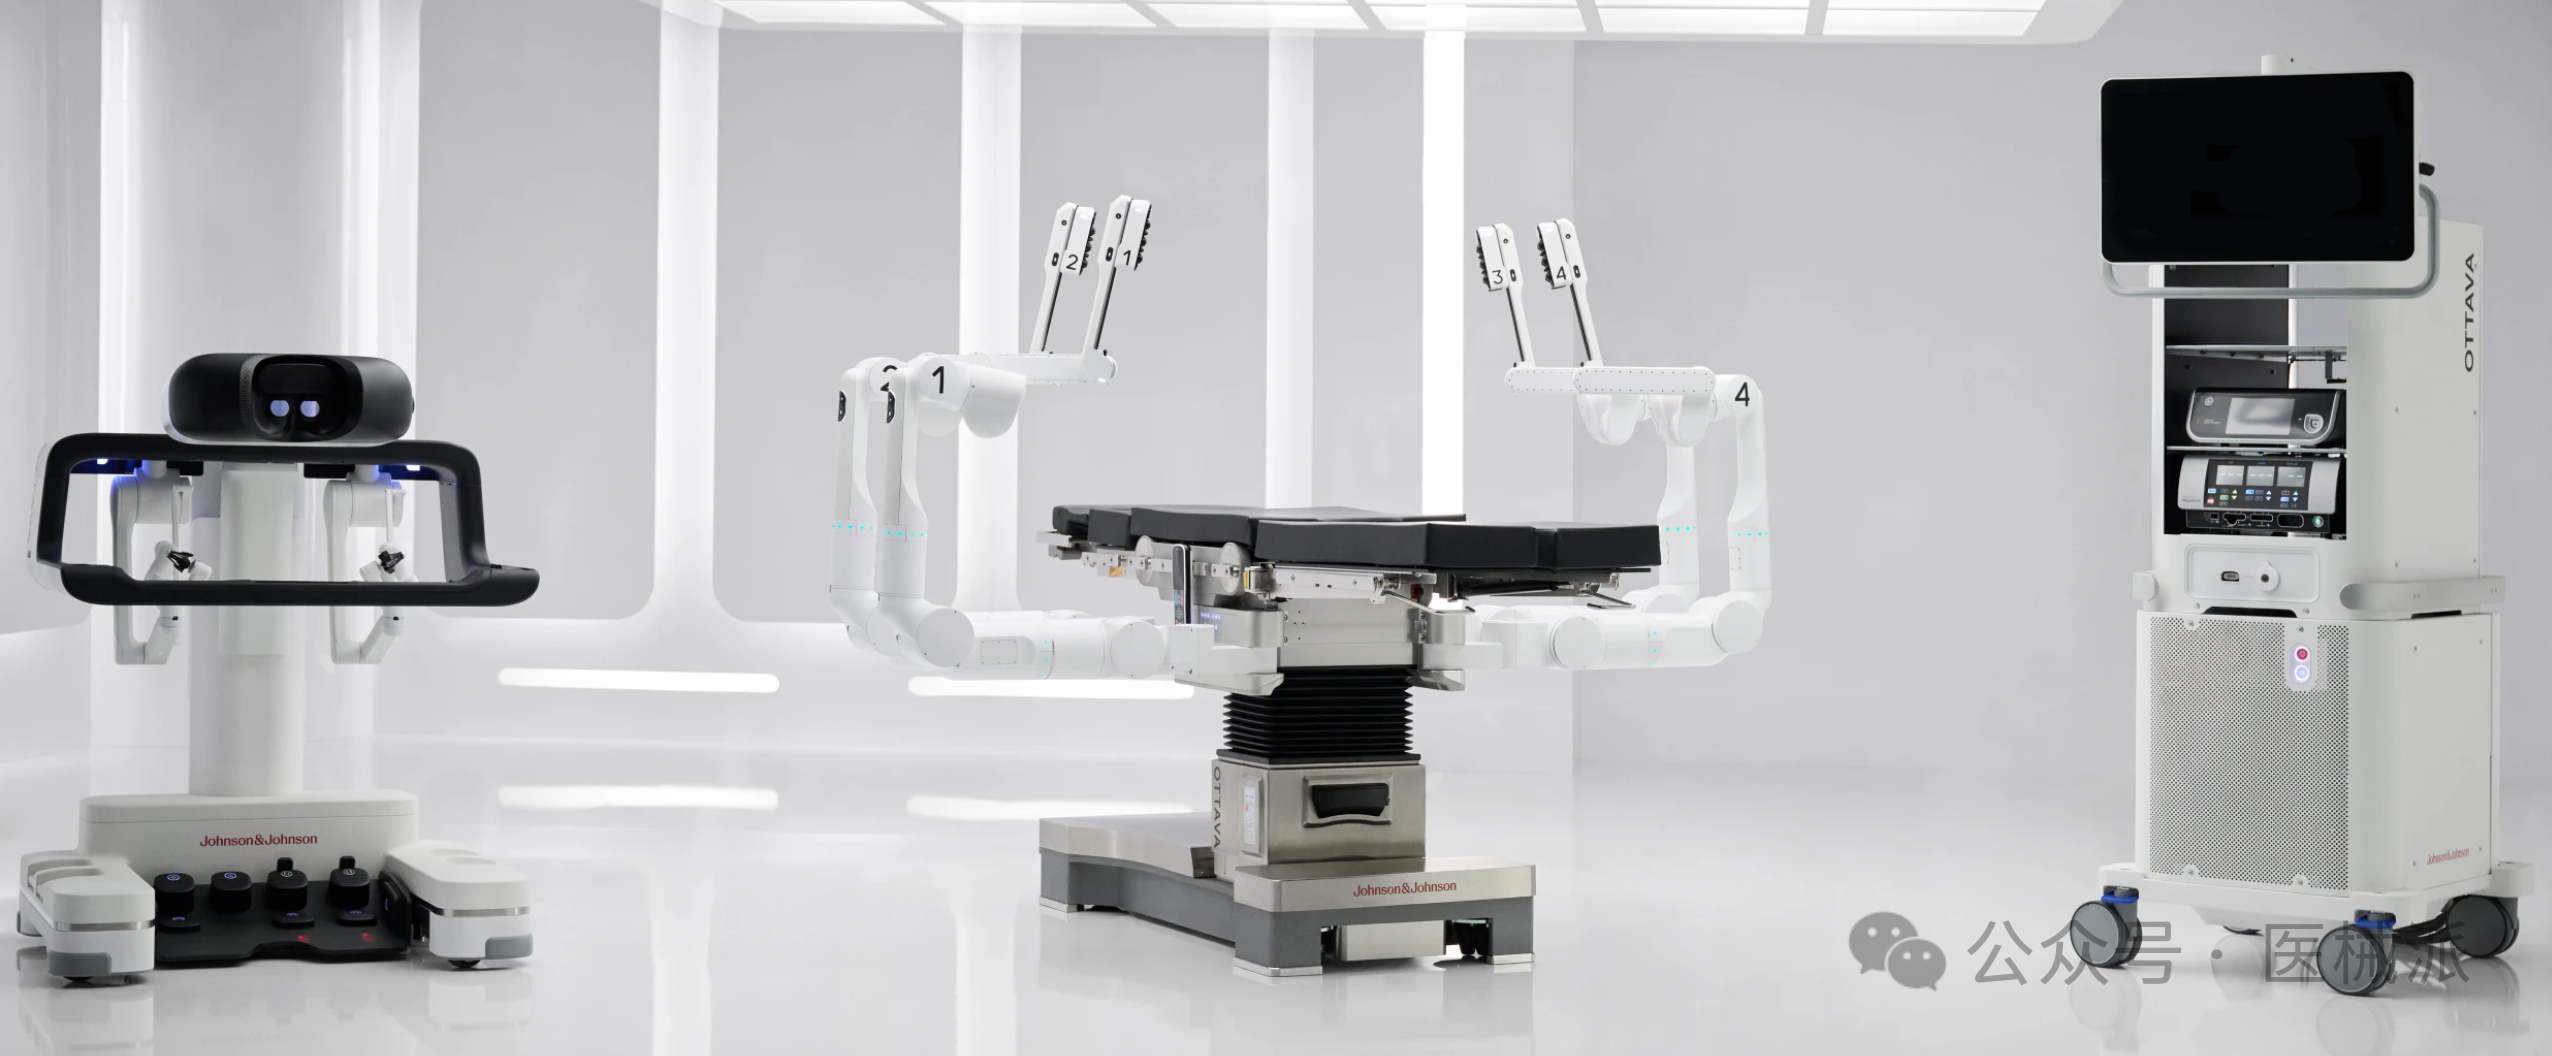
02 传统软组织手术机器人多采用吊塔式或独立推车式机械臂,设备进场后,手术室需要给主机、机械臂和人员留出足够通道。OTTAVA把四条机械臂直接集成到手术床底座,收起时隐藏在床体下方,使用时再展开到手术位置。 这套结构首先解决的是空间。强生披露,临床试验使用的6间手术室中,有5间此前并非机器人手术室,面积从23平方米到65平方米不等,最小的一间只有243平方英尺。对于老院区或中小型手术间,少占地比增加一项炫目的功能更实用。 第二个设计重点是“Twin Motion”。机械臂与床体可以同步移动,术中需要调整患者体位时,无需先取出器械、解除对接,再重新定位。医生可以利用床体倾斜和重力改变组织位置,减少中途停顿。 手术床与机械臂一体化 四条机械臂直接集成到床体,减少独立机械臂推车占用的空间。 一键进入准备或手术位 电动机械臂能够自动移动到设定姿态,减少床旁团队逐臂调整的工作。 调体位无需重新对接 床体和机械臂同步运动,术中可以在保持对接的状态下改变患者体位。 保留开放手术使用方式 FDA文件明确,手术床可以脱离机器人平台,单独用于开放手术。 强生还把Ethicon的器械技术迁移到机器人端。其优势并不只在机械臂本体,能量平台、吻合器、抓钳、缝合和组织处理器械,都是强生多年积累的产品线。OTTAVA进入医院后,这些耗材和器械会成为整套商业模式的重要部分。 强生称,OTTAVA占用空间比截至2025年9月可比的吊塔式和推车式系统减少30%—50%。这一数字来自公司对当时在售系统的评估,并非随机对照或独立第三方测试。占地面积变小已经得到临床试验手术间的验证,能否同步缩短布台、撤台和房间周转时间,还要看商业化后的连续使用数据。 03 支持OTTAVA首轮上市的核心人体证据来自FORTE研究。这是一项在美国6家医院开展的前瞻性、多中心、单臂、开放标签试验,共纳入30名接受Roux-en-Y胃旁路手术的患者,观察期为术后30天。 强生公布的结果显示,研究达到预设安全性和性能终点,30例手术全部使用OTTAVA完成,没有转为非机器人术式。患者术后30天平均减重30磅,约13.6公斤。系统也在6家医院不同大小的手术间完成安装和使用。 这组数据证明系统可以在真实患者和多中心环境中完成复杂、多象限的减重手术,也是FDA接受其上市申请的重要基础。证据边界同样清楚:样本量只有30例,没有对照组,随访仅30天,研究术式也只有胃旁路。 FDA在许可文件中专门要求标签说明,相关安全性与有效性评价针对OTTAVA作为“外科工具”的表现,并未评价患者基础疾病的治疗结局。换句话说,手术成功完成能够证明机器人可用,暂时还不能证明它比现有机器人或传统腹腔镜带来更好的长期结果。 强生10月披露的用户体验调查样本更小,共12名医生和8名手术室工作人员,受访时各自参与过1至5例OTTAVA胃旁路手术。它适合用来发现布台和操作问题,不适合作为大规模效率结论。 FDA同时建立了一套专门控制要求,包括机械臂运动精度、床体运动、器械可靠性、软件验证、人因评估、灭菌和再处理验证。设备只能进入建立专门培训体系的医院,操作者必须完成产品培训。强生还需每年向FDA汇总投诉、不良事件和产品变更。 04 强生做OTTAVA的底气,不只来自机器人团队。Ethicon长期经营吻合器、超声刀、电外科、缝线和止血材料,熟悉组织闭合、切割、能量作用及器械手感。强生把这些经验迁移到机器人端,试图缩短医生从腹腔镜切换到机器人器械时的适应过程。 首代器械已经透露出这种思路。OTTAVA配备二合一持针器,设计目标是减少缝合过程中意外剪断缝线;单极弯剪强调切割完整性。强生披露,弯剪在台架测试中完成了900次冷切和2460次热切。后续如果把更多Ethicon能量和吻合产品接入,机器人的使用范围和单台手术耗材收入都会增加。 数字平台是另一条线。OTTAVA将连接Polyphonic生态,把手术视频、设备数据、学习内容和分析工具放进一个安全平台。强生设想用数字孪生复制机器人和整间手术室,帮助团队训练、预演和优化流程。这部分仍处于持续开发阶段,当前FDA许可覆盖机器人控制和集成手术床,数字孪生及患者个体化模拟不能当作已经获批的临床功能。 强生进入的市场已经很拥挤。达芬奇拥有成熟的装机、术式和培训网络;美敦力Hugo、CMR Versius和国产图迈也在用模块化、低成本或远程手术寻找入口。OTTAVA选择桌床一体化,竞争点落在空间、布台和手术室周转。 市场差距摆在眼前。截至2025年底,全球达芬奇装机约11106台,2025年完成超过310万例手术。强生尚未公布OTTAVA售价、首批装机数量、维保价格和单例耗材成本,只表示先在美国选择部分客户进行商业导入。系统能够获批,解决的是入场资格;能否形成稳定手术量,取决于医院是否愿意承担整套经济账。 桌床一体化也有代价。独立臂车可以按术式调整数量和位置,集成床体则把机器人、手术床和维护体系绑定得更紧。床体故障、机械臂维护、开放与机器人手术切换效率,都要在更多医院中验证。省下的手术室面积,最终要能抵消采购、停机和培训成本。 05 OTTAVA目前只获得美国许可,强生没有公开中国注册时间表。进入国内市场,至少要完成产品注册、临床培训、供应与服务体系建设,再进入医院采购和配置流程。任何一环跟不上,上市时间都会被拉长。 第一道关是注册和术式。美国首批适应证集中在上腹部普外科,国内申报范围、临床评价路径和配套器械清单仍待明确。机器人主机获批后,持针器、剪刀、能量器械等配套产品也要同步到位,缺少关键器械会直接限制术式。 第二道关是价格。国内医院已经可以选择达芬奇和多款国产腔镜机器人,众多国产平台也在扩大装机。OTTAVA如果保持进口产品定价,仅靠节省空间很难推动采购;主机、维保、专用耗材和培训费用必须一起核算。 第三道关是装机后的利用率。桌床一体化适合空间有限、正在改造的手术间,也要求医院重新安排手术床、清洁消毒、器械供应和工程维护。中国头部医院手术量大,真正有说服力的数据会是一间手术室每天能完成多少例、两台手术之间要准备多久、突发故障能否当天解决。 第四道关是医生生态。强生的优势在于Ethicon长期覆盖国内普外、胸外、妇科等科室,拥有现成的临床和渠道团队。机器人培训却比销售吻合器或能量平台复杂得多,需要术者、助手、护士、麻醉和工程人员整组进入学习曲线。达芬奇多年积累的医生网络,短期内很难靠一套新结构追平。四条机械臂,收进一张手术床
30例临床,FDA看到了什么
机器人背后,是强生的外科大盘
进入中国,还要过四道关
免责声明:
智慧医疗网转载其他网站内容,出于传递更多信息而非盈利之目的,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!
凡来源注明智慧医疗网的内容为智慧医疗网原创,转载需获授权。