一句话结论:医疗数据要素价值释放呈现「制度先行、规模尚小、区域悬殊、合规护航」的总体特征。制度底座已具雏形,但市场体量小、主体集中、西部滞后;六类堵点层层嵌套,公立医院最关键的"资产确认"仍是空白;对西部而言,宜走"差异化、小切口"路径。
中国医疗体系沉淀海量诊疗数据,但"数据孤岛、合规约束、估值缺失"使其长期难以转化为可流通、可计量的数据要素。2022 年"数据二十条"确立数据产权"三权分置"顶层框架以来,企业数据资源入表规则(财会〔2023〕11号)、行政事业单位数据资产管理(财资〔2024〕1号)、"数据要素×"三年行动计划(国数政策〔2023〕11号)、可信数据空间发展行动计划(国数资源〔2024〕119号)、医疗卫生机构数据安全管理办法(国卫规划发〔2026〕6号)及公共数据治理成本归集试点(财会〔2026〕5号)相继落地,医疗数据要素进入"制度—基建—生态"协同推进的窗口期。
本报告按现状全景、核心堵点、标杆实践、趋势研判四个维度展开,重点覆盖数据资产入表、健康医疗大数据可信空间、"数据要素×"医疗健康大赛案例三条主线,并结合青海等西部区域实际给出能力边界标注。所有事实性陈述均附可点击来源,关键缺口如实标注、不作补造。
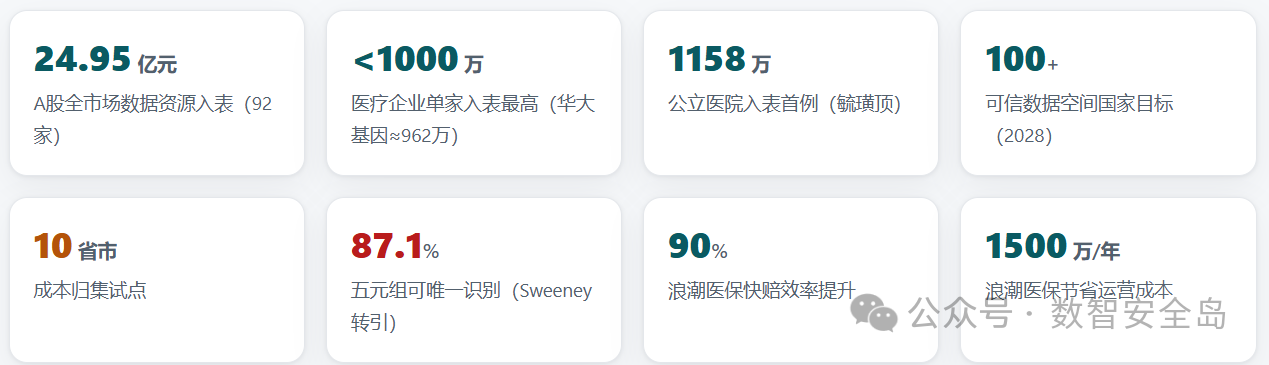
中国医疗数据要素市场正站在从"政策筑基"迈向"规模实践"的关键窗口。顶层制度已由 2022 年"数据二十条"的分散探索,演进为 2024—2026 年覆盖会计核算、资产评估、可信流通、行业安全的体系化布局;但价值释放高度集中于东部少数地区与头部机构,西部(含青海)公开资产化实践近乎空白。 2022.12「数据二十条」三权分置 → 2023 财会11号(企业入表,仅适用企业会计准则)+ 中评协估值指引 → 2024 财资1号(行政事业单位)+ 数据要素×三年行动 + 可信空间行动计划 → 2025 AI+医疗卫生意见 + 140个高质量数据集 → 2026 国卫规划发6号(核心/重要/一般三级分类分级)+ 财会5号(10省市成本归集试点)。政策重心已从"能否入表"前移至"如何安全合规流通"。 全市场:2024 年 92 家 A 股上市公司披露数据资源入表,合计约 24.95 亿元。医疗企业(年报口径)均为"万元级":金域医学≈700.83 万、美年健康≈935.20 万、华大基因≈962.17 万、何氏眼科≈90.51 万。公立医院突破:烟台毓璜顶医院全省首例入表 1158 万元并完成 20 万元场内交割;重庆三峡医院 NUT癌/食管早癌/慢性乙肝三项数据集获北京国际大数据交易所产权登记证。 北京市医药健康可信数据空间 2025-03-28 揭牌;海南"三医协同"可信数据空间获 2025"数据要素×"医疗健康赛道二等奖;浪潮医保行业可信数据空间使商保快赔效率提升 90%、年省运营成本约 1500 万元。国家数据局目标到 2028 年建成 100 个以上可信数据空间,首批 63 个试点已于 2025-07 公布。 东部(山东、上海、广东、重庆)多点突破;西部滞后:青海既不在 10 省市公共数据资源治理成本归集试点名单,亦无区域性数据交易所与成熟买方市场,意味着"无成熟范式可直接套用、需走差异化自建路径"。 2024—2026 年,制度供给明显快于机构执行能力。行业媒体概括为"权属不清不敢供、收益不明不愿供、流程不清不会供"。六类堵点非西部独有,但在青海这类无省级交易所、不在成本归集试点、二级及基层短板明显的省份会被同时放大。 四方权利靠协议界定;核心/重要数据出境需四步审批;去标识化≠匿名化,重识别风险被低估。 中评协三法在医疗场景各有硬约束;同一数据集因医院等级、治理、场景不同报价悬殊,无专病临床数据统一方法论。 跨机构调阅率不足15%(提案口径);约70%为非结构化;隐私计算+联邦学习路径同时要求平台、算力与模型三项投入。 主要诊断编码正确率省级均值92.7%,但抗菌药物记录符合率仅61.5%、植入物67.4%;民族医药术语映射缺位。 财会〔2023〕11号不含政府会计制度,公立医院"资产入账未通、收益入账可用",处于过渡状态。 全国二级公立医院EMR均值2.9级、4级及以上仅19.9%;青海108家参评仅1家国家5级;不在成本归集试点。 医疗健康领域数据要素价值释放,已在数据资产入表、健康医疗可信空间、国家"数据要素×"赛事三个方向形成可核验的先行实践;但公立医院突破尚属个案、医疗健康在可信空间与赛事中占比仍偏低,整体处于"点状示范"阶段。 毓璜顶医院 1158万影像数据集入表 + 20万场内交割,跑通"数据资源—资产—商品"全链条;三峡医院 3 个专病数据集登陆北京国际大数据交易所获产权登记证("登记确权"与"财务入表"两条并行路径)。 北京医药健康(2025-03揭牌)、浪潮医保(快赔+90%、省1500万/年)、海南三医协同(大赛二等奖);国家数据局布局140个高质量数据集先行先试。 2025医疗健康赛道共13个项目入案例集(二等奖2、三等奖3);申康获一等奖、协和二等奖、金域医学获2024商业价值奖。 个别媒体曾将四家医疗企业入表合计误写为"2688.7亿元",实为"2688.7万元"。本章严格采用万元级口径。 医疗机构数据要素正从"政策破冰期"迈向"制度—基建—生态"协同推进的"规模化前夜":方向已明,但路径仍待地方差异化探索与合规底线护航。下文区分"已明确的政策方向"与"前瞻判断(标注研判/预计)"。 已明确:三权分置、企业入表(不含公立医院)、财资1号、中评协三法已落地。研判:公立医疗资产化将在试点医院先行,全国统一科目与指引尚待明确。 已明确:2028年100+目标、140个数据集、48家标准验证试点、63个首批试点。研判:隐私计算/联邦学习/多模态治理成底座,走向区域级、专科级互联。 已明确:医疗健康列为12个重点行业之一,以赛促用。研判:大赛成供需对接"风向标";公共数据授权运营(海南等)或成重要流通模式,边界与分配仍待细化。 已明确:青海不在成本归集10省市、无区域交易所。研判:宜走"差异化、小切口"——优先专病库、公共卫生监测等低风险场景试点治理与授权运营。 已明确:国卫规划发〔2026〕6号三级分类分级、重要数据出境四步审批。研判:患者授权从"一揽子同意"转向场景化、可撤回精细授权;安全底线与出境管理趋严。 "稳健推进、底线优先":制度上企业入表已落地、公立衔接待破题;流通上可信空间迈向100+;生态上大赛与授权运营扩面;区域上东西部差距显著。1第1章 现状全景
1.2 政策演进脉络:先立框架、再补细则、后强安全
1.3 数据资产入表市场规模与主体分布
1.4 可信数据空间发展态势
1.5 区域格局:东部领先、西部滞后
◆关键量化基准
2第2章 核心堵点与合规挑战
1权属与合规边界模糊
2估值难
3流通信任缺失
4数据质量与标准化不足
5制度衔接缺口
6区域与机构数字鸿沟
▦堵点—表现—政策/工程应对方向对照表
① 权属与合规边界模糊 ② 估值难 ③ 流通信任缺失 ④ 数据质量与标准化不足 ⑤ 制度衔接缺口 ⑥ 区域与机构数字鸿沟 3第3章 标杆实践与典型案例
入表实践
可信空间
数据要素×大赛
诚实更正
4第4章 趋势研判与发展动向
制度演进
可信空间规模化
大赛常态化与公共数据授权运营
区域均衡与西部差异化
风险与合规趋势
总体基调
※参考文献(精选)
免责声明:
智慧医疗网转载其他网站内容,出于传递更多信息而非盈利之目的,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。
本平台所发布信息的内容和准确性由提供消息的原单位或组织独立承担完全责任!
凡来源注明智慧医疗网的内容为智慧医疗网原创,转载需获授权。